日期:2026-05-30 22:37:15
周三收盘后,Meta Platforms(NASDAQ:META)的Q1财报让市场一度沸腾——每股收益10.44美元,远超预期的6.66美元;营收563.1亿美元正规股票配资机构,同比增长33.1%。但翻开这份\"炸裂\"成绩单的内页,数字的构成方式远比 headline 更值得警惕。
那笔惊人的超预期利润,很大程度上是一笔一次性礼物。美国财政部2026-7号通知带来的CAMT与研发税收调整,为Meta创造了80.3亿美元的所得税收益,有效税率被拉低至-23%,每股增厚约3.13美元。剔除此项,所谓的\"大超预期\"不过是向共识预期礼貌点头。与此同时,支出端的压力正在累积:管理层将2026年资本开支指引上调至1250-1450亿美元,理由是组件价格上涨及新增数据中心需求;Q1单季资本开支已达189.97亿美元,同比飙升46.8%。
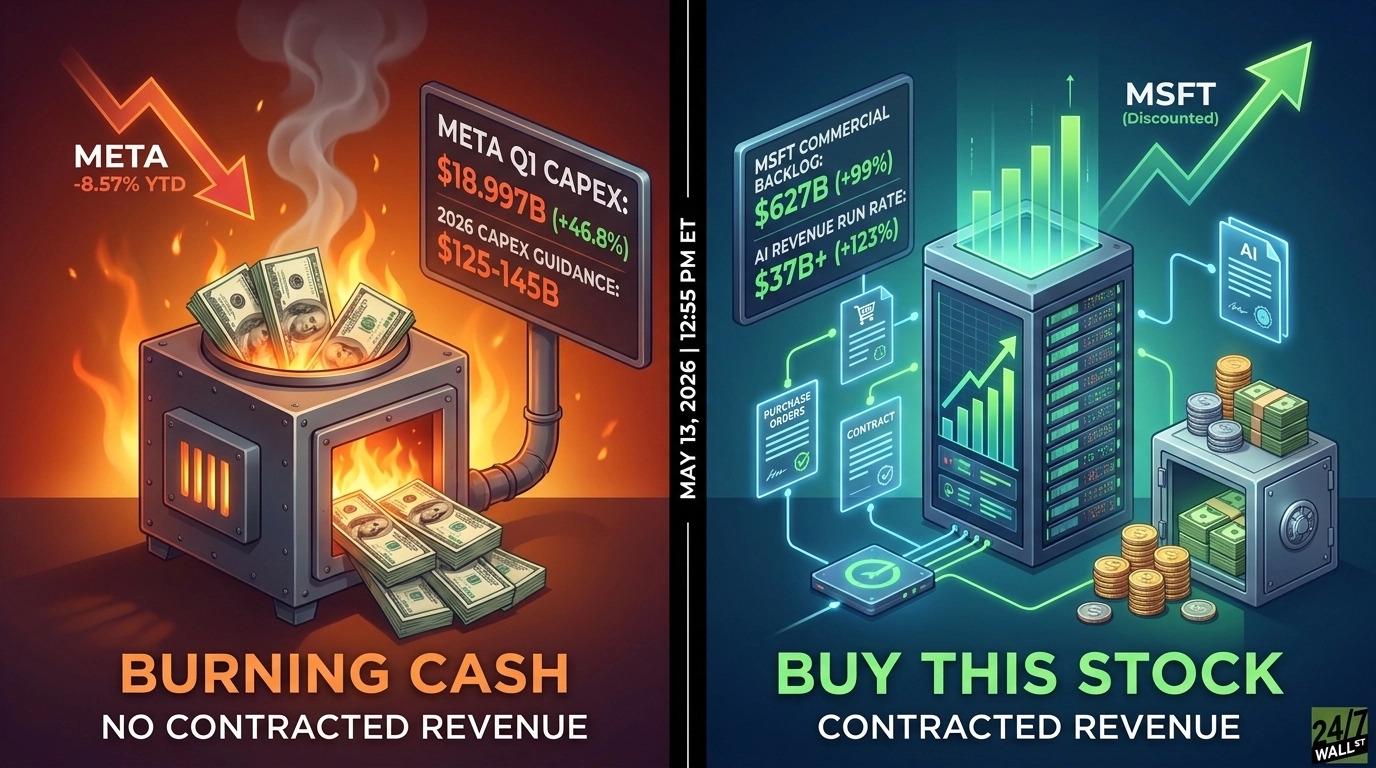
这套算术的走向与多头期望的剧本并不一致。2025财年自由现金流435.85亿美元,同比下跌19.39%,而同期营收增长22.17%——资本开支暴涨93.83%至722.15亿美元,正在吞噬利润。广告引擎本身运转良好:广告展示量增长19%,单次点击均价上涨12%,这部分无人质疑。真正被市场错误定价的是现金的流向。Reality Labs单季亏损40.3亿美元,2025全年亏损192亿美元;而支撑下一阶段资本开支逻辑的AI投入,迄今尚未锁定任何签约客户收入。马克·扎克伯格的叙事是Meta将向数十亿人交付\"个人超级智能\",但Polymarket押注其\"Mango\"模型在6月30日前发布的概率仅为18%。人群的怀疑写在合约里,股价也在诉说同样的故事:META年初至今下跌8.57%。
同一套审视框架下,微软(NASDAQ:MSFT)的画面完全倒置。是的,微软同样在烧钱——2026财年Q3资本开支308.8亿美元,同比增84.39%。但关键差异在于:客户已经签字了。
微软拥有6270亿美元的已签约AI收入义务,这是资产负债表上真实存在的合同负债。Meta的对应项则是一个关于超级智能的假设性赌注。两家公司的资本开支数学本质不同:一家是前置投入换取已锁定的未来收入,另一家是前置投入换取一个尚未被概率市场认可的技术愿景。
这种差异投射到估值逻辑上,形成了鲜明的对照。微软的AI支出有客户预付款作为对冲,Meta的支出则依赖管理层对技术突破时点的判断——而Polymarket的赔率显示,市场对这个时点并不乐观。当资本开支增速接近翻倍,而自由现金流以近20%的速度收缩时,\"个人超级智能\"的叙事需要越来越强的证据支撑,才能维持当前的估值水位。
广告业务的韧性是真实的,但不足以抵消两个失血点的叠加:元宇宙的持续亏损,以及AI领域缺乏收入确认的巨额投入。投资者需要分辨的是,Q1的\"超预期\"究竟是运营实力的证明,还是会计处理的馈赠。当80亿美元的税收收益被剥离后,答案变得清晰许多。
顺阳配资提示:文章来自网络,不代表本站观点。
沪深京指数
热点资讯